Хабаровск
Оформление ипотеки почти всегда сопровождается требованием застраховать объект недвижимости. Многие заёмщики путают страхование конструктивных элементов (стен) с титульным страхованием и не понимают, за что именно платят. Разобраться в различиях помогает калькулятор страхования недвижимости при ипотеке, который показывает ориентировочную стоимость обоих видов покрытия. Ниже — подробный разбор, что защищает каждый полис, в каких ситуациях он обязателен и какие последствия ждут собственника при отказе от одного из них.
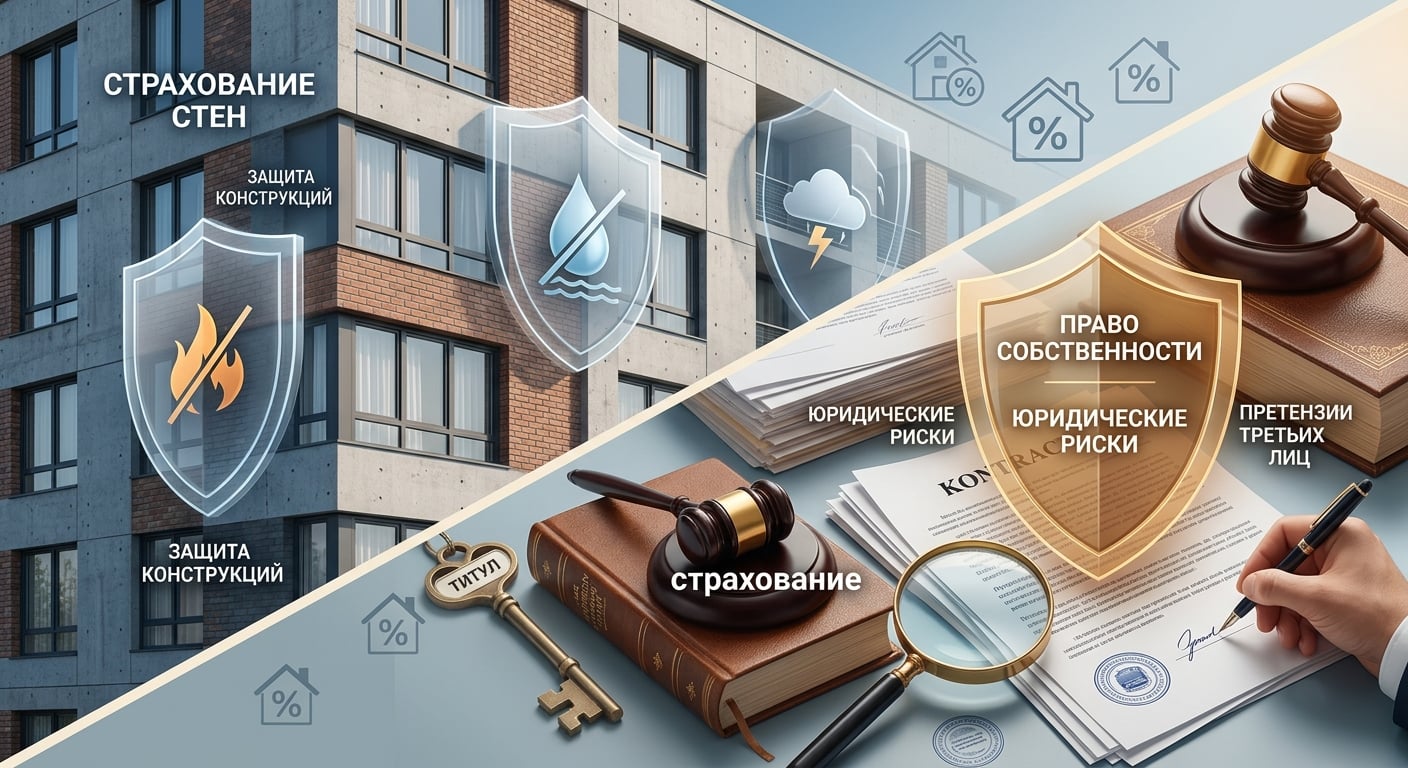
Что такое страхование стен
Страхование стен, или страхование конструктивных элементов, покрывает физический ущерб самому зданию. Объектом выступают несущие и ненесущие стены, перекрытия, крыша, фундамент, окна и двери. Полис срабатывает при пожаре, взрыве газа, затоплении, стихийных бедствиях, противоправных действиях третьих лиц и ряде других событий, указанных в правилах страховщика.
Банк, выдавший ипотечный кредит, почти всегда требует именно этот вид страхования. Причина проста: до полного погашения долга недвижимость находится в залоге. Если объект сильно повреждён или уничтожен, кредитор теряет обеспечение. Поэтому страхование стен является обязательным условием договора и обычно оформляется на весь срок кредита. Выгодоприобретателем по такому полису чаще всего выступает банк, а сумма страхового покрытия равна остатку задолженности или рыночной стоимости объекта — в зависимости от требований конкретной кредитной организации.
Что обычно входит в покрытие
- Пожар, удар молнии, взрыв
- Затопление вследствие аварии инженерных систем
- Стихийные бедствия (ураган, град, наводнение)
- Падение летательных аппаратов и их частей
- Противоправные действия третьих лиц
Важно помнить: отделка, мебель, техника и личные вещи в стандартный полис на стены не входят. Их можно застраховать дополнительно, расширив покрытие до «отделки и инженерного оборудования» или до полного имущественного страхования.
Что такое титульное страхование
Титульное страхование защищает не физический объект, а право собственности на него. Полис покрывает риски, связанные с утратой или ограничением права собственности из-за юридических дефектов. Это могут быть претензии предыдущих владельцев, наследников, супругов, ошибки в документах при приватизации, мошенничество при сделке, признание сделки недействительной судом.
В отличие от страхования стен, титульное страхование не является обязательным требованием большинства банков. Его рекомендуют оформлять в первую очередь при покупке жилья на вторичном рынке, особенно если у объекта сложная история переходов права собственности. Срок действия такого полиса обычно составляет от одного до десяти лет — именно в этот период чаще всего возникают судебные споры по поводу титула.
Типичные риски по титульному страхованию
- Признание сделки недействительной
- Претензии наследников или бывших супругов
- Ошибки в документах о праве собственности
- Мошеннические действия предыдущих владельцев
- Нарушения при приватизации или выделении долей
Если страховой случай наступает, страховщик компенсирует стоимость утраченного права собственности в пределах страховой суммы. Это позволяет заёмщику не остаться и без жилья, и с непогашенным кредитом.
Ключевые различия между двумя видами страхования
Чтобы не путать полисы, удобно сравнить их по основным параметрам.
| Параметр | Страхование стен | Титульное страхование |
|---|---|---|
| Объект защиты | Физическая конструкция здания | Право собственности |
| Основные риски | Пожар, затопление, стихия, повреждения | Юридические дефекты, претензии третьих лиц |
| Обязательность для банка | Почти всегда обязателен | Чаще добровольный |
| Срок действия | На весь период ипотеки | Обычно 1–10 лет |
| Выгодоприобретатель | Банк (по остатку долга) | Собственник или банк |
| Стоимость | Ниже, зависит от суммы кредита | Выше, зависит от рисков объекта |
Из таблицы видно, что эти два вида страхования решают совершенно разные задачи. Один защищает «железобетон», другой — «бумаги» и историю объекта. Отказ от любого из них повышает риск потери либо самого жилья, либо права на него.
Когда особенно важно титульное страхование
На первичном рынке (новостройки от застройщика) титульные риски минимальны, поэтому полис часто не оформляют. На вторичном рынке ситуация иная. Чем больше было собственников у квартиры, тем выше вероятность скрытых проблем. Особенно осторожно стоит относиться к объектам:
- с несколькими переходами права собственности за короткий срок
- полученным по наследству или в результате приватизации
- где участвовали несовершеннолетние или недееспособные лица
- по которым ранее уже были судебные споры
Даже тщательная проверка документов юристом не даёт стопроцентной гарантии. Судебная практика показывает, что споры могут возникнуть спустя годы после сделки. Титульный полис в таких случаях становится финансовой подушкой безопасности.
Как банки относятся к обоим видам страхования
Кредитные организации в первую очередь заботятся о сохранности залога. Поэтому страхование конструктивных элементов прописано в большинстве кредитных договоров как обязательное условие. Без действующего полиса банк вправе потребовать досрочного погашения кредита или начислить штраф.
Титульное страхование банки рекомендуют, но редко делают обязательным. Исключение составляют отдельные программы или объекты с повышенным риском. В любом случае наличие обоих полисов повышает шансы на одобрение кредита и иногда позволяет рассчитывать на более выгодную ставку.
Практические рекомендации заёмщику
Перед подписанием договора страхования внимательно изучите правила. Обратите внимание на перечень исключений — именно там чаще всего кроются неприятные сюрпризы. Уточните, что именно считается страховым случаем и в какие сроки нужно уведомлять страховщика.
При страховании стен проверьте, покрывается ли только конструктив или также внутренняя отделка. Для вторичного жилья имеет смысл сразу закладывать расширение покрытия. При титульном страховании важно, чтобы в полисе были указаны все существенные риски, а не только формальные.
Не стоит экономить на сроке титульного полиса. Большинство споров возникает в первые три–пять лет после покупки. Лучше оформить покрытие на этот период, чем потом выяснять отношения в суде.
Последствия отказа от страхования
Отказ от страхования стен почти всегда приводит к нарушению условий кредитного договора. Банк может потребовать погасить весь остаток долга досрочно. Кроме того, в случае повреждения объекта заёмщик остаётся один на один с убытками и продолжающимися платежами по кредиту.
Отказ от титульного страхования не влечёт санкций со стороны банка, но создаёт риск потери жилья. Если суд признает сделку недействительной, собственник лишается квартиры, а обязанность платить ипотеку остаётся. Вернуть уплаченные проценты и основной долг в полном объёме удаётся далеко не всегда.
Заключение
Страхование стен и титульное страхование решают разные задачи и дополняют друг друга. Первый полис защищает физический объект и интересы банка-залогодержателя. Второй — право собственности заёмщика и его финансовую стабильность. При покупке жилья в ипотеку, особенно на вторичном рынке, имеет смысл рассматривать оба вида покрытия как часть общей системы защиты сделки.
Информация носит исключительно ознакомительный характер и не является предложением финансовых услуг. Все расчёты и условия страхования определяются конкретными страховыми компаниями и банками.